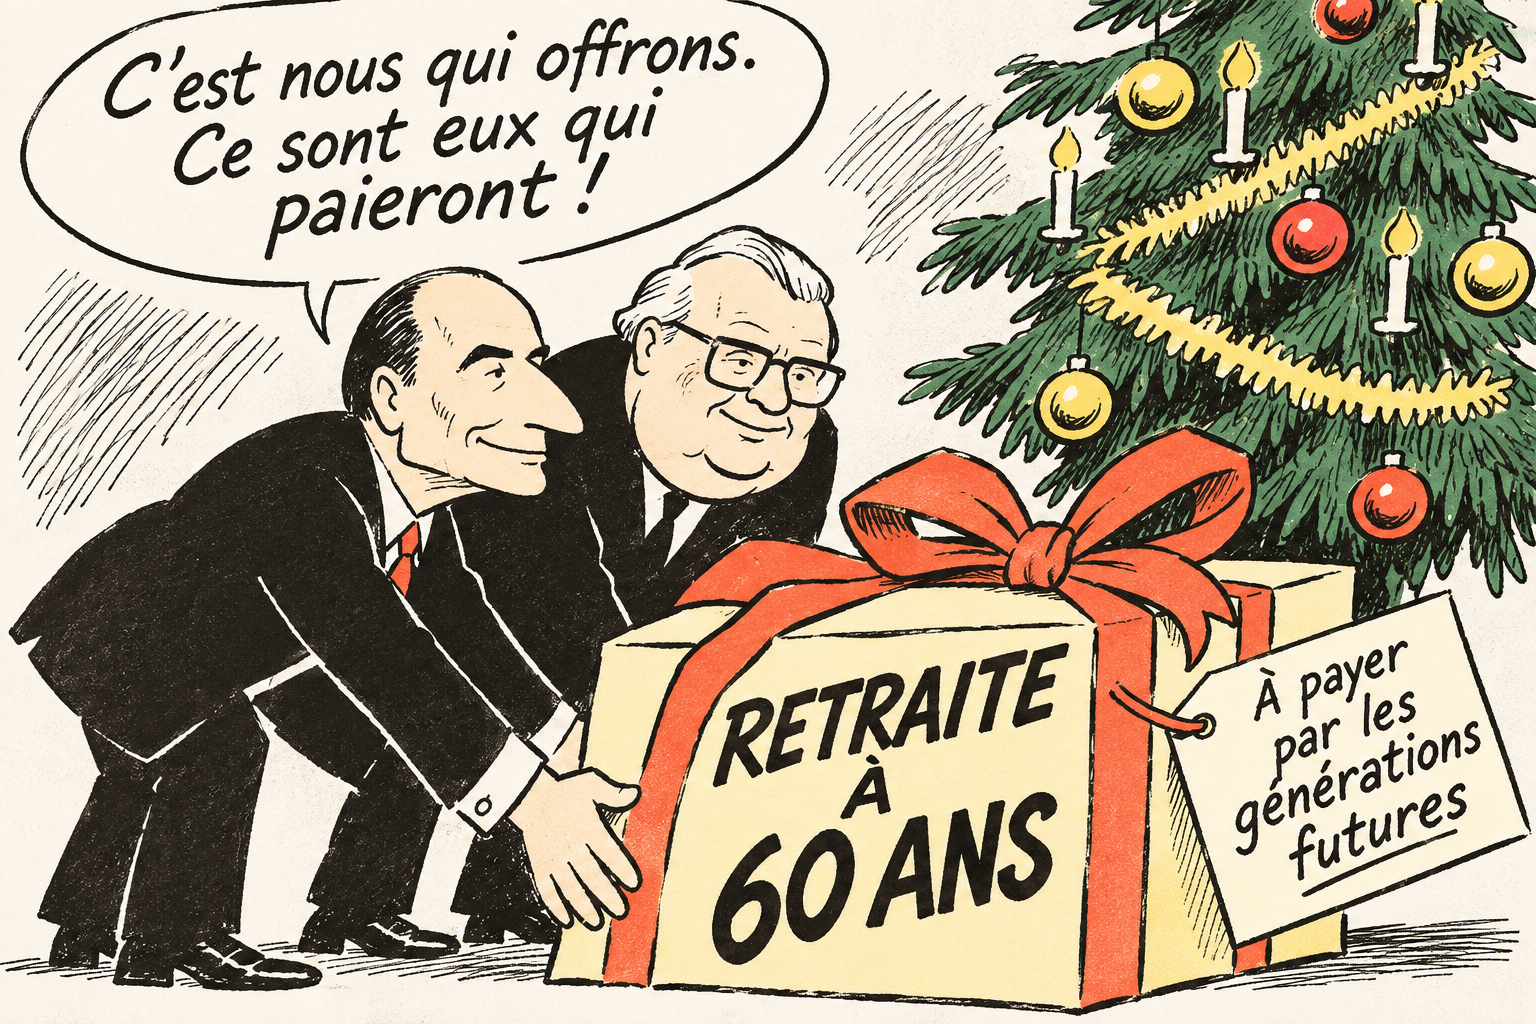
En 1981, la France faisait le choix de la retraite à 60 ans. Quarante-quatre ans plus tard, notre dette publique dépasse 3 400 milliards d’euros. Entre ces deux dates, notre pays a connu des crises économiques, des alternances politiques, des réformes fiscales, des périodes de croissance et de récession. Mais une question mérite d’être posée : que serait devenue notre dette publique si nous avions conservé les règles de retraite en vigueur avant 1982, avec un âge de référence de 65 ans ?
Nous avons tenté de répondre à cette question en reconstituant les conséquences budgétaires de cette décision, année après année, de 1983 à 2025. Le résultat de notre scénario central est considérable : 567 milliards d’euros de dette supplémentaire, dont 314 milliards de déficits primaires cumulés et 253 milliards d’intérêts.
Ce chiffre n’est pas une vérité comptable. C’est le résultat d’une simulation économique rétrospective, fondée sur les données historiques disponibles et sur des hypothèses qu’il convient d’expliciter. Mais il invite à réfléchir au coût de long terme des décisions politiques.
Une décision dont le coût ne se limite pas aux pensions
L’ordonnance du 26 mars 1982 a ouvert, à compter du 1er avril 1983, la possibilité de bénéficier d’une retraite à taux plein dès 60 ans, sous réserve de justifier de 150 trimestres d’assurance.
Avant cette réforme, des dispositifs permettaient déjà à certains salariés de cesser leur activité avant 65 ans, notamment à travers les préretraites. Il serait donc inexact de considérer que tous les Français travaillaient jusqu’à 65 ans avant 1982, ou qu’ils auraient continué à le faire en l’absence de réforme.
Mais la décision a eu un coût immédiatement mesurable.
Selon les rapports parlementaires de l’époque, le coût pour le seul régime général atteignait 1,3 milliard de francs en 1983, 5,5 milliards en 1984 et 8,9 milliards en 1985. Les prévisions s’élevaient ensuite à 11,5 milliards en 1986 et 13,5 milliards en 1987.
Les régimes complémentaires ont également dû financer l’avancement de l’âge de liquidation. Une partie de ces dépenses a été prise en charge par des mécanismes spécifiques, notamment l’Association pour la structure financière.
Les travaux historiques indiquent que, sur la période 1984–1993, le coût net de l’abaissement de l’âge de la retraite, après prise en compte de la disparition progressive des garanties de ressources, représentait en moyenne l’équivalent de 1,5 point de cotisation vieillesse.
La réforme a donc bien entraîné une charge supplémentaire. Mais pour mesurer ses conséquences sur la dette, il faut aller plus loin.
Trois coûts qui s’additionnent au fil du temps
Le premier coût est celui des pensions supplémentaires versées. En avançant de cinq années l’accès à la retraite à taux plein, on augmente la durée pendant laquelle une partie des assurés perçoit une pension.
Le deuxième coût est celui des cotisations et des recettes publiques non perçues. Lorsqu’une personne quitte son emploi plus tôt, elle cesse de verser les cotisations liées à son salaire. Son employeur cesse également de cotiser pour elle. L’activité économique et les recettes fiscales s’en trouvent diminuées.
Cet effet dépend évidemment de la situation réelle des personnes concernées. Une personne qui aurait été au chômage entre 60 et 65 ans n’aurait pas produit les mêmes recettes qu’une personne restée en emploi. Notre simulation doit donc tenir compte de ces situations, ainsi que des dépenses de chômage, d’invalidité et de préretraite qui auraient pu subsister.
Le troisième coût est celui que l’on oublie le plus souvent : les intérêts de la dette.
Lorsque les dépenses publiques supplémentaires ne sont compensées ni par des recettes nouvelles ni par des économies sur d’autres postes, elles accroissent le déficit. Si ce déficit est financé par emprunt, il engendre à son tour des intérêts.
Une dépense supplémentaire engagée en 1985 ne coûte donc pas nécessairement seulement son montant initial. Son financement peut peser sur les comptes publics pendant plusieurs décennies, au gré des remboursements et des refinancements. Et les taux d’intérêt des années 1980 et 1990 étaient bien supérieurs à ceux que nous avons connus pendant une grande partie des années 2010. C’est cet effet cumulatif que notre étude a cherché à mesurer.
Comment avons-nous procédé ?
Nous avons construit une simulation couvrant les 43 exercices de 1983 à 2025, en confrontant les hypothèses de coût aux données publiées par l’Insee, la DREES, le Conseil d’orientation des retraites, les rapports parlementaires et l’Agence France Trésor.
La démarche repose sur quatre étapes. D’abord, identifier les dépenses supplémentaires de retraite liées à l’abaissement de l’âge d’ouverture des droits, dans les régimes de base et complémentaires. Ensuite, prendre en compte les effets sur l’emploi des 60–64 ans et les cotisations qui auraient pu être versées si une partie de ces personnes avait poursuivi son activité. Puis, retrancher les dépenses qui auraient subsisté en l’absence de réforme : chômage, préretraites, invalidité, autres prestations sociales, ainsi que les éventuels droits à pension supplémentaires acquis par une activité prolongée. Enfin, calculer l’effet cumulatif des déficits ainsi estimés sur la dette, en intégrant les intérêts.
Cette démarche permet de distinguer les conséquences budgétaires directes de la réforme de leurs effets financiers à long terme. Elle présente toutefois une limite : les données historiques disponibles ne permettent pas de reconstituer avec certitude, pour chaque année, le comportement qu’auraient adopté les personnes concernées en l’absence de la réforme. Nous avons donc retenu plusieurs scénarios, correspondant à différentes hypothèses d’emploi, de dépenses et de financement.
567 milliards d’euros : le résultat de notre scénario central
Notre simulation conduit aux résultats suivants :
- Déficits primaires cumulés : 314 Milliards d’€uros
- Intérêts cumulés simulés : 235 milliards d’€uros
- Dette supplémentaire totale : 567 milliards d’€uros soit 16 % de la dette publique française constatée fin 2025.
Selon les hypothèses retenues, notre simulation produit une fourchette allant de 258 à 889 milliards d’euros. Il ne s’agit pas d’une marge d’erreur statistique, mais de scénarios alternatifs.
Ces chiffres doivent être interprétés avec prudence. Les archives permettent de documenter les premiers coûts de la réforme, mais elles ne suffisent pas à valider économétriquement l’ensemble des économies annuelles supposées. De même, le calcul des intérêts repose sur une modélisation du financement et non sur l’identification d’emprunts spécifiquement affectés aux retraites.
Les 567 milliards ne sont donc pas une facture historique certifiée : ils constituent un ordre de grandeur conditionnel, destiné à éclairer le débat.
Il serait tout aussi inexact d’attribuer l’ensemble de notre dette publique à la retraite à 60 ans. Les déficits de l’État, les crises financières, la pandémie, les politiques fiscales et les autres dépenses publiques ont également contribué à son accumulation.
Le temps long des décisions politiques
Ce travail met en lumière une réalité trop souvent négligée dans le débat public : une décision peut produire des bénéfices immédiats pour ses bénéficiaires tout en engageant durablement les finances des générations suivantes. La retraite à 60 ans répondait à une ambition sociale. Elle a également modifié le partage du temps de vie entre activité et retraite, dans un pays alors que l’espérance de vie progressait.
Lorsque François Mitterrand et Pierre Mauroy ont décidé d’abaisser à 60 ans l’âge de la retraite à taux plein, en 1982, l’espérance de vie à 60 ans était de 17,6 années pour les hommes et de 22,6 années pour les femmes. Aujourd’hui, elle atteint respectivement 23,9 et 27,9 années. En un peu plus de quarante ans, nous avons gagné plus de six années de vie après 60 ans pour les hommes et plus de cinq pour les femmes. C’est une formidable conquête humaine. Mais c’est aussi une transformation majeure de l’équilibre financier des retraites : à âge de départ inchangé, il faut financer des pensions pendant beaucoup plus longtemps.
Depuis 1983, la France a progressivement relevé l’âge légal de départ et allongé les durées de cotisation. Notre simulation invite à considérer non seulement le coût annuel d’une réforme, mais également ses conséquences cumulées sur plusieurs décennies.
En 1983, lorsque la retraite à 60 ans est entrée en vigueur, les cotisations obligatoires de retraite représentaient 17,5 % du salaire brut d’un salarié non cadre, parts patronale et salariale réunies. Aujourd’hui, elles atteignent près de 28 %. En quarante-trois ans, le taux de cotisation a augmenté de 60 %, tandis que l’espérance de vie à 60 ans progressait de cinq à six années.
La question que nous devrions nous poser avant toute nouvelle décision engageant durablement les finances publiques est simple : quels seront ses effets dans dix, vingt ou quarante ans ? Car les décisions politiques ne s’arrêtent pas au terme du mandat de ceux qui les prennent. Leurs conséquences, elles, peuvent traverser les générations.
Notes et références
- Ordonnance n° 82-270 du 26 mars 1982 relative à l’abaissement de l’âge de la retraite.
- Sénat, rapports parlementaires de 1984 à 1987 relatifs au financement de l’assurance vieillesse.
- Rapports historiques sur le financement des retraites et les dispositifs de garantie de ressources, 1984–1993.
- Insee, comptes nationaux et séries historiques de dette publique, 1983–2025.
- DREES, Les retraités et les retraites, éditions successives.
- Conseil d’orientation des retraites, rapports annuels et travaux sur les réformes.
- Agence France Trésor, séries historiques des taux d’émission.
- Simulation contrefactuelle 1983–2025 : scénarios et hypothèses ; résultats non validés causalement.